
Spaarprogramma, cashback of VIP-niveaus: welk systeem kies je?


Drie marketeers, één vergaderruimte, drie meningen. De één wil een puntensysteem, want dat kent iedereen. De tweede pleit voor cashback, want niets overtuigt een prijsgevoelige klant zoals geld terug. De derde ziet alleen heil in een tiered programma met statusniveaus, want dat is wat de grote merken doen. Wie heeft er gelijk?
Niemand, en iedereen. De beste keuze voor een spaarprogramma hangt vooral af van wat je ermee wilt bereiken. Het gedrag van je klanten en je marge bepalen vervolgens wat haalbaar is. Daarom geeft dit artikel geen winnaar, maar een beslisraamwerk.
In dit artikel lees je hoe punten, cashback, statusniveaus en VIP-programma's werken, wat ze kosten en wat ze opleveren. Het raamwerk begint bij je doel en bouwt voort op ons overzicht van de soorten loyaliteitsprogramma's.
- Naam
- Organisatie
- Sector
- Land
- Sinds
- Type programma
- Benefits
- Dragers
- Thematiek
- Status


Puntenspaarsysteem: het meest voorkomende mechanisme
Bij een puntensysteem sparen klanten punten bij aankopen of ander gewenst gedrag en wisselen ze die later in voor een beloning. Het is het meest gebruikte mechanisme binnen loyaliteitsprogramma's, en niet zonder reden: het is eenvoudig uit te leggen, schaalbaar over grote klantgroepen en herkenbaar voor vrijwel iedere consument.
Sparen werkt ook psychologisch. Onderzoek van Kivetz, Urminsky en Zheng (Journal of Marketing Research, 2006) liet zien dat deelnemers aan een koffiekaartprogramma vaker kochten naarmate hun gratis koffie dichterbij kwam. Klanten met een kaart waarop al twee stempels stonden, maakten die zelfs sneller vol dan klanten met een lege kaart voor hetzelfde aantal aankopen: alleen al het gevoel van voortgang versnelt het sparen.
De keerzijde is dat het mechanisme zelf weinig emotionele binding opbouwt. Klanten sparen omdat het kan, niet omdat ze zich verbonden voelen met het merk. Daarnaast speelt de spaarillusie. Onderzoek van Hsee en collega's (Journal of Consumer Research, 2003) toont aan dat punten een optie aantrekkelijker kunnen laten lijken dan de werkelijke waarde rechtvaardigt. Bij het inwisselen kan dat omslaan in teleurstelling. Devaluatie van punten ondermijnt het vertrouwen verder: een saldo dat vandaag een gratis product oplevert maar over een jaar niet meer, voelt als een verborgen prijsverhoging.
Een puntensysteem past wanneer aan drie voorwaarden is voldaan:Klanten komen vaak genoeg terug om een saldo op te bouwen.
- Klanten komen vaak genoeg terug om een saldo op te bouwen.
- De marge biedt ruimte voor een spaarwaarde die de klant echt voelt.
- De doelgroep heeft geen sterke behoefte aan status of exclusiviteit
Ontbreekt één van de drie, dan is een ander mechanisme vaak effectiever. Bij een verzekeraar faalt de eerste voorwaarde al: de klant koopt te weinig.
Bij Vanreusel draaide het spaarprogramma vooral om klantinzicht. De snackfabrikant levert via groothandels aan frituristen door de hele Benelux en had daardoor geen zicht op wie zijn eindklanten waren of wat ze kochten. Dunck ontwikkelde SnackCoins: een digitaal spaarprogramma waarbij frituristen QR-codes op de snackdozen scannen, zo punten sparen en die inwisselen in een spaarshop met voor hen relevante geschenken.
De gefaseerde lancering leidde tot snelle adoptie onder bestaande én nieuwe frituristen. SnackCoins is inmiddels een volwaardig marketingkanaal: Vanreusel heeft continu inzicht in aankoopgedrag, frequentie en spaaractiviteit en zet dat in voor gerichte campagnes, zoals seizoenspromoties en persoonlijke bonusacties. De geschenken in de spaarshop sluiten bovendien aan bij de merkwaarden van Vanreusel. Zo groeide het programma uit tot een instrument voor klantinzicht, activatie én merkbinding. Het mechanisme bindt weinig; de uitvoering kan dat veranderen.
Cashback programma: transparant en direct
Bij cashback ontvangen klanten een percentage van hun besteding terug, als tegoed, uitbetaling of saldo voor een volgende aankoop. Er is geen inwisseldrempel en geen puntenomrekening, waardoor de waarde direct voelbaar is. Voor prijsgevoelige doelgroepen is dat een sterke motivator.
De grootste zwakte is de impact op de marge. Volgens de rekenmethode van Dunck gaat bij een spaarprogramma doorgaans 0,5 tot 3 procent van de omzet terug naar de klant. Bovendien wordt niet elk punt verzilverd. Bij cashback die direct wordt uitbetaald of verrekend, ontbreekt dat effect: elke toegezegde euro gaat daadwerkelijk de deur uit. Wat dat betekent voor je businesscase, reken je door met ons artikel over de ROI van een spaarprogramma berekenen.
Daarnaast traint cashback klanten om vooral op prijs te letten, wat de emotionele binding met het merk juist verzwakt. Een klant die voor het percentage kiest, stapt net zo makkelijk over zodra een concurrent meer biedt. Cashback werkt daarom het sterkst in sectoren als finance, e-commerce richting consumenten en hoogfrequente retail, waar transparantie zwaarder weegt dan merkbeleving. Voorwaarde is wel dat de marge structureel ruimte biedt voor een uitkering die de klant echt voelt.
Tiered en statusniveaus: de krachtigste loyaliteitsdriver
Bij een tiered programma, ook wel niveauprogramma of statusprogramma genoemd, klimmen klanten op basis van hun gedrag op in niveaus, doorgaans van brons via zilver naar goud. Dit mechanisme spreekt een andere motivatie aan dan punten of cashback: status. Klanten worden niet alleen beloond voor wat ze doen, maar ook voor wie ze daardoor binnen het programma worden.
Onderzoek van Drèze en Nunes (Journal of Consumer Research, 2009) liet zien dat klanten in het hoogste niveau zich meer elite voelen wanneer er een niveau onder hen bestaat. Klanten die zelf nog geen status hadden, gaven bovendien de voorkeur aan programma's met meerdere niveaus. Volgens Dunck maakt dat progressie-effect tiered de krachtigste loyaliteitsdriver van de mechanismen in dit artikel.
De prijs daarvoor is complexiteit. Meerdere niveaus, regels om te stijgen en te dalen en communicatie per segment vragen meer van de organisatie. Bovendien ligt er een risico op demotivatie in het laagste niveau, waar klanten zich eerder buitengesloten dan uitgenodigd kunnen voelen.
Tiered werkt het sterkst waar klanten van nature statusgevoelig zijn en de organisatie sterk servicegericht is: airlines, hotels, premium retail en B2B-relaties met een lange klantlevenscyclus. Dat sluit aan bij onderzoek van Wu en collega's (International Journal of Hospitality Management, 2025): luxemerken scoren beter met meer niveaus, niet-luxemerken met weinig. Voor low-cost organisaties ligt een eenvoudige structuur met weinig niveaus dan ook meer voor de hand. Meer daarover lees je in ons artikel over merkversterking via een tier-structuur.
Hoe dat in B2B uitpakt, laat MS Schippers zien. De leverancier van agrarische benodigdheden kende zijn klanten jarenlang persoonlijk, maar door internationale groei en duizenden klanten werd dat contact steeds lastiger vast te houden. Samen met Dunck ontwikkelde MS Schippers het A-Grow Loyalty Programma: een gelaagd privilegeprogramma waarin klanten op basis van hun aankopen over twaalf maanden een statusniveau in sterren behalen. Die status bepaalt de privileges en het kortingspercentage op toekomstige aankopen. Klanten krijgen zo financiële én emotionele voordelen. Intern ondersteunt het programma de binnendienst en de buitendienst en maakt het klantpotentie inzichtelijk.
VIP-programma en privilegeprogramma: voor je beste klanten
Een VIP-programma richt zich op de smalste en meest waardevolle klantgroep, als exclusieve top van een tiered systeem of als alternatief wanneer een volledige niveaustructuur te zwaar is. De nadruk ligt op erkenning en exclusiviteit boven beloningswaarde, zoals persoonlijke service, vroege toegang tot nieuwe producten of besloten evenementen. Omdat het om een kleine groep gaat, blijven de kosten relatief laag. De emotionele waarde is hoog, mits de uitvoering klopt.
Klein houden is essentieel. Volgens hetzelfde onderzoek van Drèze en Nunes verwatert de statusbeleving naarmate meer klanten het hoogste niveau bereiken. Een VIP-status die iedereen krijgt, is geen VIP-status meer.
Verwant aan VIP is het voordeelprogramma: leden krijgen direct voordeel, simpelweg omdat ze klant of lid zijn. Twijfel je nog tussen sparen en direct voordeel, lees dan eerst ons artikel over het verschil tussen een spaarprogramma en een voordeelprogramma. Hier gaat het om één vraag: wat kost zo'n programma en wat levert het op?
FNV, de grootste vakbond van Nederland, laat dat zien. Tot 2005 bood de vakbond een generieke voordeelpas die weinig relevant bleek voor leden en een te hoge investering vroeg. Dunck ontwikkelde daarop Ledenvoordeel FNV, met jaarvoordelen, tijdelijke voordelen en sectorvoordelen bij partners die aansluiten op werk en inkomen, zoals kortingen op opleidingen en voordeel op groene energie. Het programma moest de waardering van het lidmaatschap vergroten, binnen een budget dat bijna neutraal is.
Ruim twintig jaar later kennen 9 van de 10 leden Ledenvoordeel FNV, waarderen 7 van de 10 het en maken 5 van de 10 er daadwerkelijk gebruik van. Dat past bij het doel: een voordeelprogramma stuurt minder op herhaalgedrag en meer op de ervaren waarde van het lidmaatschap.
Vergelijking op vier criteria
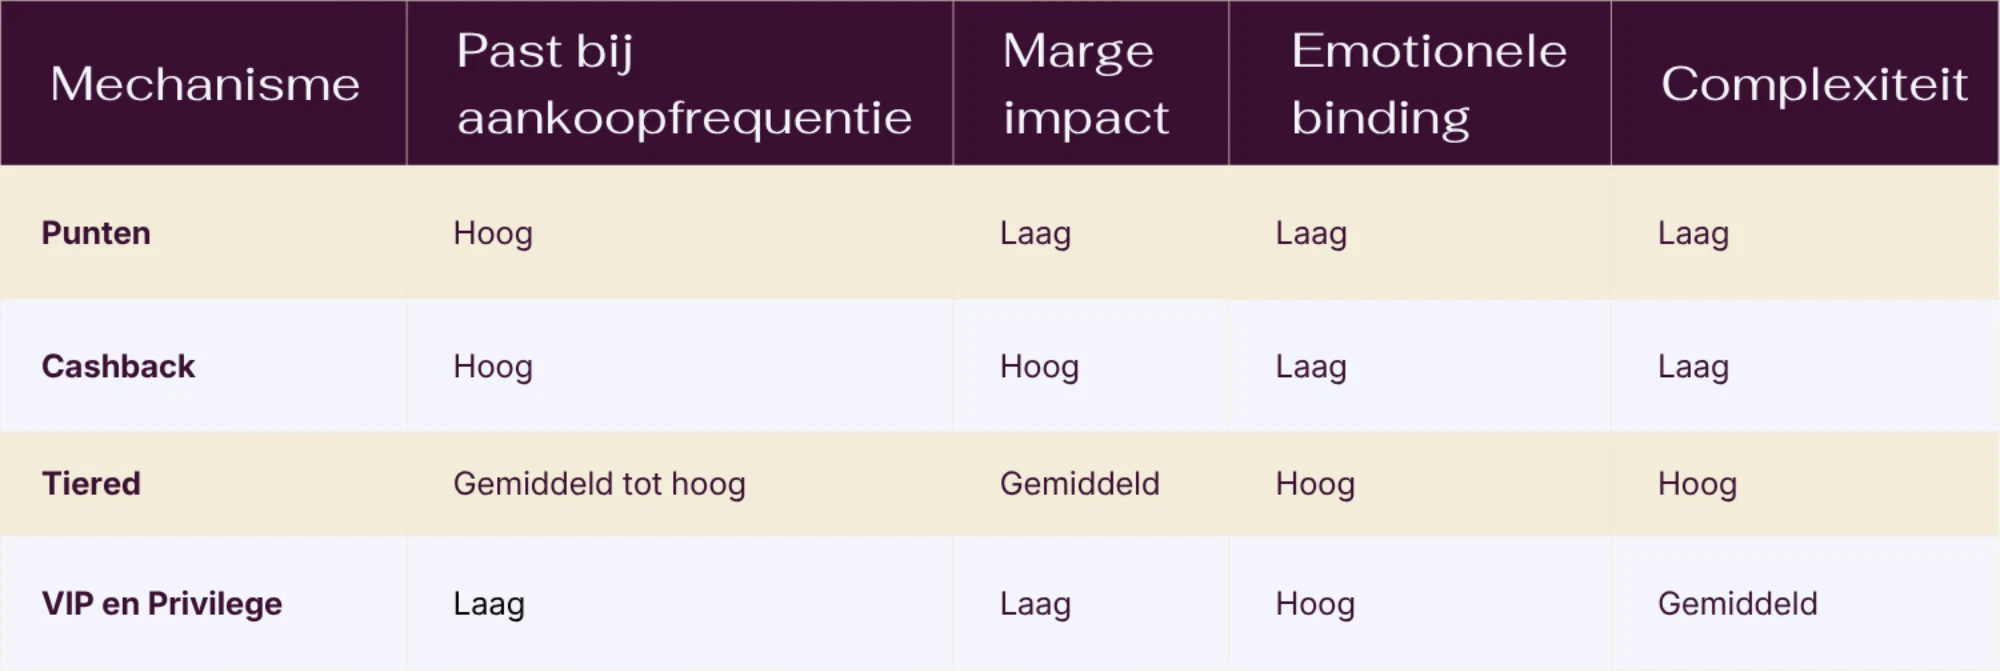
De tabel hieronder zet de vier mechanismen naast elkaar. In het kort: punten en cashback passen bij een hoge aankoopfrequentie en zijn eenvoudig, maar bouwen weinig emotionele binding op. Cashback drukt het zwaarst op de marge. Tiered en VIP scoren het hoogst op emotionele binding, waarbij tiered de meeste complexiteit meebrengt.
Hoe kies je het juiste mechanisme?
Begin bij de vraag wat je wilt bereiken. Elk doel vraagt een ander mechanisme:
- Je loyaalste klanten belonen en behouden: tiered of VIP, zoals het statusmodel van MS Schippers
- Omzet laten groeien: punten per bestede euro of cashback. Volgens de rekenmethode van Dunck komen de baten van een spaarprogramma vooral uit extra aankopen en hogere orderwaarden. In B2B kan het programma ook cross-sell stimuleren, zoals Forbo Eurocol doet met TegelTokens
- Data verzamelen en zicht krijgen op je klant: een digitaal spaarprogramma, zoals SnackCoins van Vanreusel
- Ander gedrag belonen: punten, die je ook kunt geven voor bijvoorbeeld een nieuwsbriefaanmelding of een doorverwijzing
- De waarde van een lidmaatschap vergroten: een voordeelprogramma, zoals bij FNV
Daarna toets je die keuze aan drie omstandigheden: aankoopfrequentie, margeruimte en doelgroepprofiel.
- Aankoopfrequentie: punten en cashback vragen klanten die vaak terugkomen. Tiered vraagt genoeg contactmomenten om binnen een kwalificatieperiode te klimmen. Bij weinig aankopen past VIP of privilege beter
- Margeruimte: bij een lage marge is voorzichtigheid met cashback geboden. Een hoge marge geeft ruimte voor genereuzere beloningen
- Doelgroepprofiel: statusgevoelige klanten reageren het sterkst op tiered, voordeelgerichte klanten op punten of cashback en emotioneel loyale klanten op VIP en privileges
Ken je je doel, dan helpt dit overzicht bij die toets. Het laat vier situaties zien die we in de praktijk vaak tegenkomen.
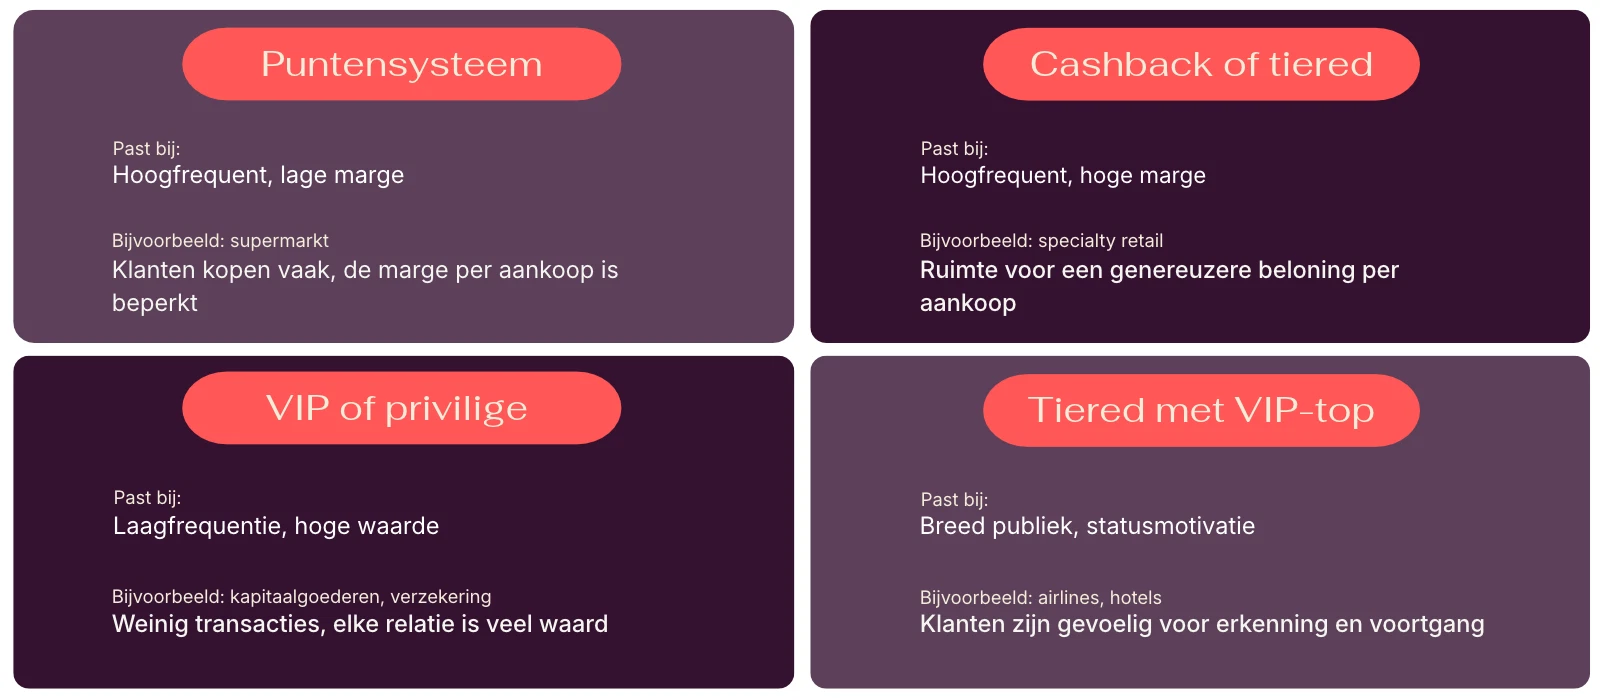
Drie sectoren vallen buiten dit overzicht. In e-commerce richting consumenten werkt cashback als de marge het draagt; zoeken klanten status, dan is tiered sterker. In B2B is sparen een sterk middel voor klantinzicht en omzetgroei, zoals bij Vanreusel en Forbo Eurocol. Voor je grootste afnemers past een statusmodel, zoals bij MS Schippers. Verenigingen zijn vaak het meest gebaat bij direct voordeel dat het lidmaatschap waardevoller maakt, zoals bij FNV.
Dunck-standpunt: je doel bepaalt de richting, je sector bepaalt wat werkt. Een supermarkt laat klanten sparen, een airline laat ze klimmen en een verzekeraar laat ze zich erkend voelen.
Combinaties: wanneer combineer je mechanismen?
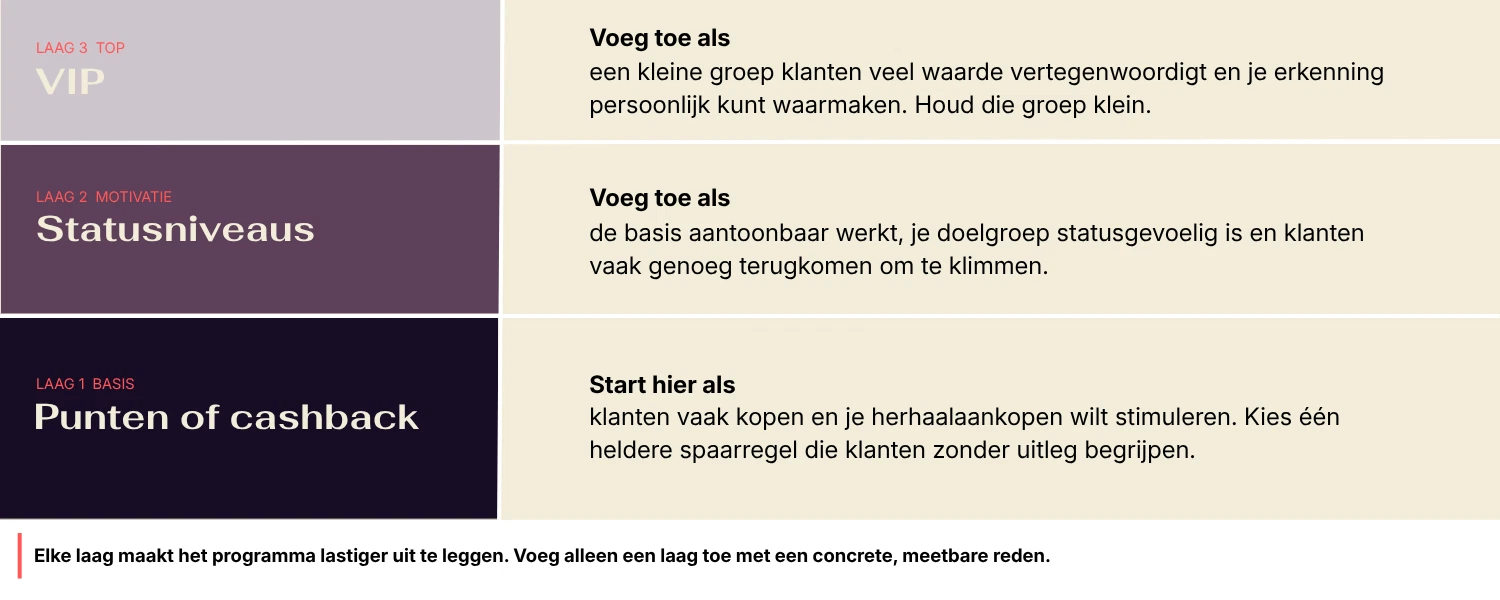
De vier mechanismen sluiten elkaar niet uit. Een volwassen programma kan ze gelaagd combineren: punten als basis, statusniveaus als motivatielaag daarboven en een VIP-top voor de meest waardevolle klanten.
Combineren vraagt wel om terughoudendheid. Elk mechanisme dat je toevoegt, maakt het programma lastiger uit te leggen. Een klant die in één ledenmail leest over zijn puntensaldo, zijn voortgang naar het volgende niveau én een aparte VIP-uitnodiging, raakt eerder de weg kwijt dan dat hij in actie komt. Begin daarom met één kernmechanisme dat aansluit bij het primaire doel en voeg pas een laag toe zodra de basis aantoonbaar werkt.
De valkuil is het omgekeerde: alle mechanismen tegelijk lanceren omdat concurrenten dat ook doen. Dat maakt een programma vooral duurder en moeilijker te beheren.
Conclusie: begin bij de klant, niet bij de tool
Er is geen universeel beste spaarsysteem. De drie marketeers uit de opening hebben dus allemaal gedeeltelijk gelijk en allemaal gedeeltelijk ongelijk: hun voorkeur zegt vooral iets over het doel en de klantsituatie die ze voor ogen hebben.
Dunck-standpunt: een spaarprogramma kiezen is geen technische beslissing, het is een strategische. Wie begint bij de klant, kiest altijd beter dan wie begint bij de tool.
Begin bij wat je bij je klanten wilt bereiken. Kies daarna het mechanisme dat je klant zonder uitleg begrijpt, dat je marge kan dragen en dat je doel dichterbij brengt. Houd het eenvoudig: complexiteit voeg je later toe, wanneer de basis werkt en de resultaten dat rechtvaardigen.
Wil je het gekozen mechanisme daadwerkelijk opzetten? Lees dan het stappenplan voor een loyaliteitsprogramma opzetten.
Hoe Dunck daarbij helpt, lees je op de pagina over onze Loyalty Program expertise.
Wil je sparren over jouw situatie? Plan een vrijblijvend gesprek met Dunck.

Meer van LoyaltyFacts
Ontdek meer inzichten, cases en explainers over hoe je klantloyaliteit duurzaam kunt versterken.


Contact

Sectoren
Dunck

